楽天銀行は、2001年開業・東証プライム上場の国内銀行で、預金保険制度の対象です。
万一破綻しても、普通預金と定期預金は合算して元本1,000万円までとその利息が保護されます。
本当に注意すべき「危険」は銀行そのものではなく、フィッシングなどの不正利用です。
- 楽天銀行は自己資本比率10.7%(国内基準の最低ライン4%の2倍以上)・預金残高13兆円超・格付A−。「潰れそう」を示す公式データはない
- 万一のときは預金保険で1人あたり元本1,000万円+利息まで保護。外貨預金は対象外で、楽天銀行に全額保護の「決済用預金」はない
- 親会社・楽天グループの業績や中国企業の出資は、楽天銀行の預金の保護範囲とは別の話
- 本当の危険はフィッシング・不正ログイン・カード盗難。ワンタイム認証など5つの設定でほぼ防げる
- 被害にあっても本人に過失がなければ補償。ワンタイム認証を使える状態なら口座不正使用の保険上限は年1,000万円
この記事では、「危険」と言われる理由、公式データで見る健全性、預金保険で守られる範囲、1,000万円以上預けている人の考え方、不正利用の手口と対策、被害にあったときの補償まで順番に解説します。
🔍 「楽天銀行は危険」と検索される4つの理由
「楽天銀行 危険」と検索する人の不安は、だいたい次の4つに分かれます。
- ①潰れるのでは?:親会社・楽天グループの携帯事業の赤字が報道され、「銀行も危ないのでは」と連想される
- ②中国資本が入っている?:楽天グループが中国のIT大手から出資を受けたニュースの記憶
- ③フィッシングメールが多い:楽天銀行をかたる偽メール・偽サイトが実際に多く出回っている
- ④窓口がなくて不安:ネット銀行そのものへの漠然とした不安
①②④は公式の数字と仕組みを見れば解消できます。
③だけは本物のリスクなので、後半で対策と補償をしっかり解説します。
🏦 潰れる可能性は?公式の数字で見る楽天銀行の健全性
銀行の健全性は「感想」ではなく数字で見るのが確実です。
楽天銀行が公開しているデータをまとめました。
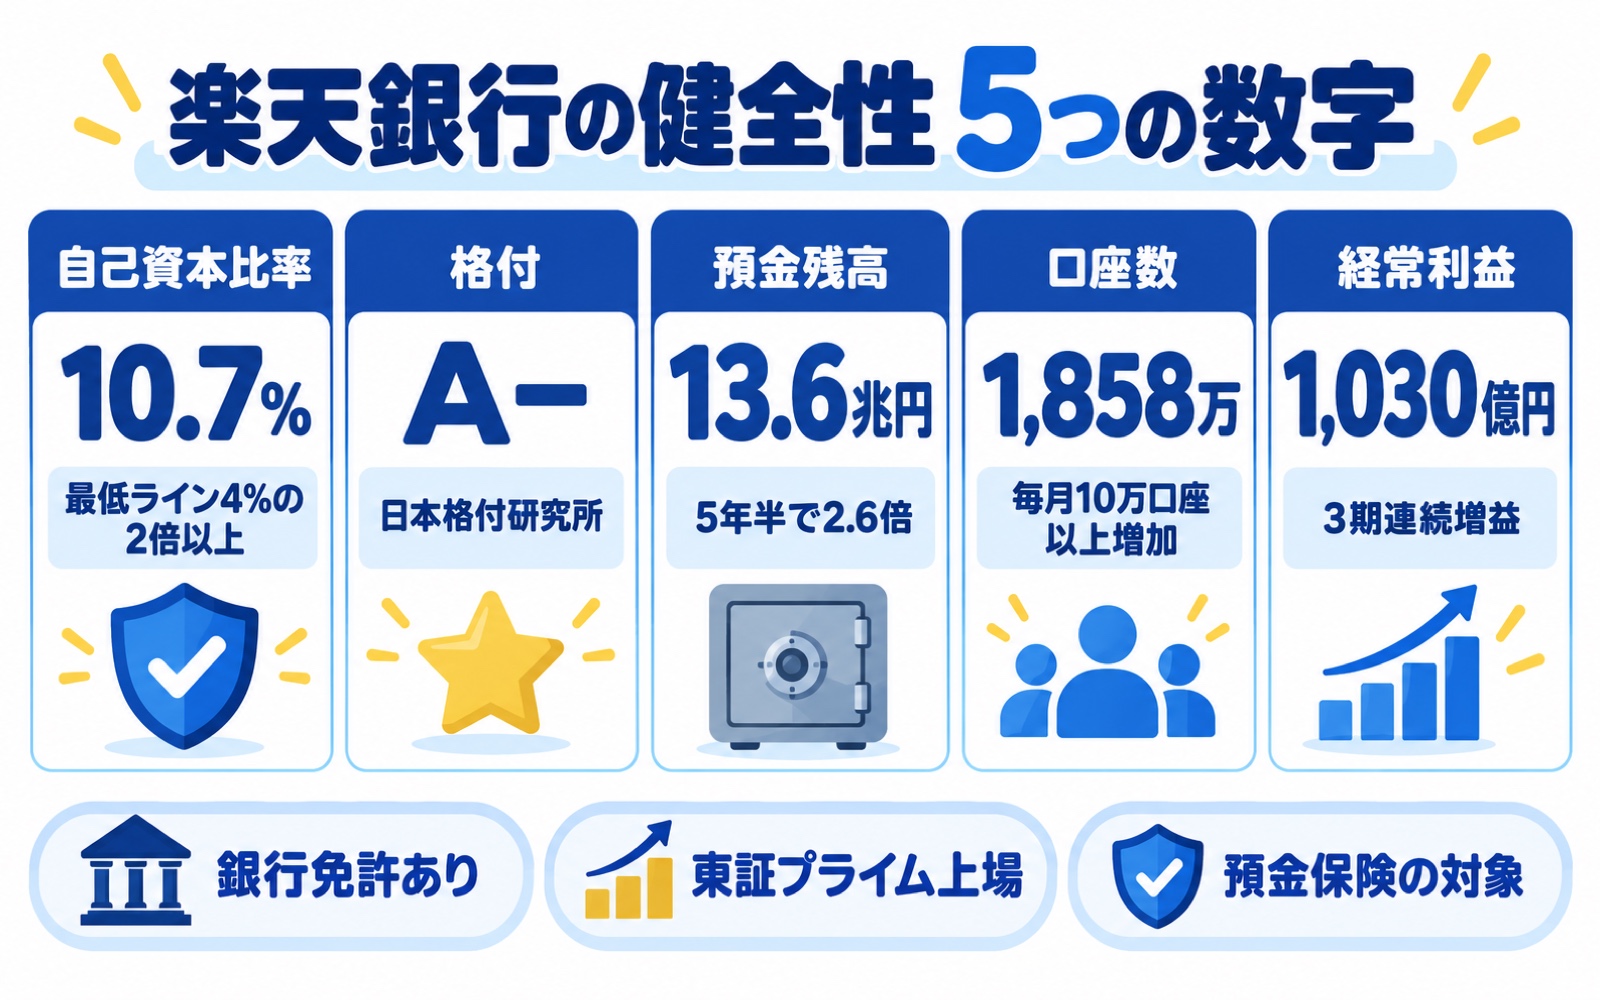
| 項目 | 楽天銀行の数字 | 見方 |
|---|---|---|
| 自己資本比率(国内基準) | 10.7%(2026年3月期) | 国内基準の銀行に求められる最低ラインは4%。その2倍以上 |
| 格付 | 長期A−/短期J-1(日本格付研究所・2024年7月31日現在) | 「債務履行の確実性が高い」とされる投資適格の水準 |
| 預金残高 | 13兆6,150億円(2026年7月末) | 2020年12月末の5兆円から5年半で2.6倍以上 |
| 口座数 | 1,858万口座(2026年7月末) | 毎月10万口座以上のペースで増加中 |
| 経常利益(連結) | 1,030億円(2026年3月期) | 3期連続で増益。赤字ではなく利益が出ている |
| 免許・上場 | 2001年7月に銀行免許を取得して開業/2023年4月に東証プライム上場 | 銀行法にもとづき金融庁の監督を受ける国内銀行 |
自己資本比率は「銀行が損失に耐えられる体力」を表す最重要指標です。
楽天銀行は10%台を5年連続で維持しており、「潰れそう」を示す数字は見当たりません。
預金保険も「楽天銀行」という銀行単位で成り立つ仕組みなので、親会社の業績が悪化しても、預金の保護範囲は変わりません。
中国のIT大手による出資も、2021年に楽天グループが受け入れたもの(約3.65%)で、楽天銀行そのものへの出資ではありません。
🛡️ 万一潰れたら?預金保険で守られる範囲と守られないもの
それでも「ゼロではない」と考える人のために、万一のときの仕組みを確認しておきましょう。
楽天銀行は預金保険制度の対象なので、破綻した場合は預金保険機構が預金を保護します。
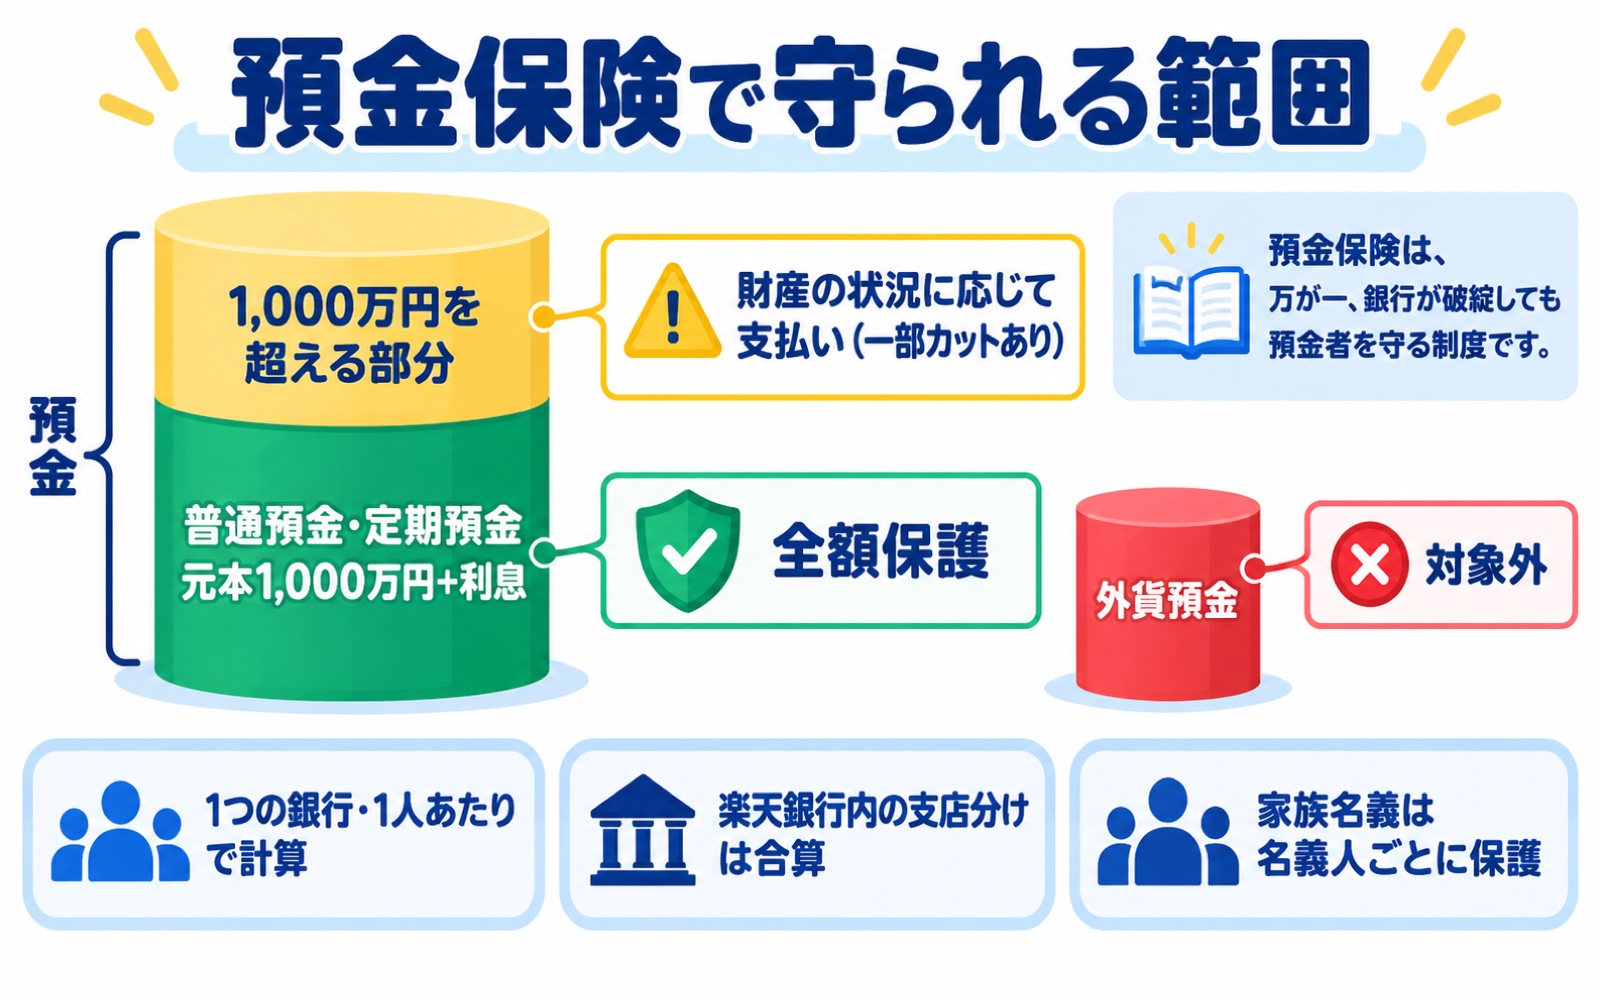
| 預金の種類 | 保護の範囲 |
|---|---|
| 普通預金・定期預金・新型定期預金 | 合算して元本1,000万円までと、破綻日までの利息を保護 |
| 1,000万円を超える部分 | 破綻した銀行の財産の状況に応じて支払い。一部カットされる可能性がある |
| 外貨預金 | 保護の対象外(財産の状況に応じて支払い) |
| 決済用預金(利息のつかない普通預金など) | 制度上は全額保護だが、楽天銀行には決済用預金の取扱いがない |
| 楽天証券に預けている株・投資信託 | 預金保険ではなく投資者保護基金の仕組み。銀行の破綻とは別枠 |
保護の上限は「1つの銀行につき、預金者1人あたり」で数えます。
つまり、楽天銀行の中で支店を分けても合算されます(第一生命支店やJRE BANKなどの提携支店も同じ楽天銀行の口座です)。
一方、家族それぞれの名義の口座は、名義人ごとに1,000万円まで保護されます。
大手銀行のように「決済用普通預金に切り替えて全額保護にする」という方法は、楽天銀行では使えません。
💰 1,000万円以上預けている人はどうする?3つの選択肢
預金が1,000万円を超えている、または近づいている人は、次の3つから考えると整理しやすいです。
- 別の銀行に分ける。預金保険は銀行ごとに1,000万円なので、超えた分を他の銀行に置けば、それぞれの銀行で保護される。楽天銀行内の支店分けでは意味がない
- 家族それぞれの名義で持つ。名義人ごとに1,000万円まで保護される。ただし、実際は自分のお金なのに家族名義で預ける「借名預金」は保護の対象にならないので、あくまで本人のお金を本人名義で
- 使う予定のないお金は運用に回す。楽天証券の株や投資信託は預金保険とは別の「投資者保護基金」で守られ、銀行の破綻とは切り離される(値動きのリスクは別)
「1つの銀行に全部まとめる」より、生活費・貯蓄・運用と役割で分けるほうが、預金保険の面でも不正利用の面でも安心です。
⚠️ 本当の危険は「不正利用」|手口3つと楽天銀行の姿勢
ここまでの内容で「銀行として危険」ではないことは分かったと思います。
実際に被害が出ているのは、口座を狙う金融犯罪のほうです。
- フィッシング詐欺:「楽天銀行」をかたるメールやSMSから本物そっくりの偽サイトに誘導し、ID・パスワード・暗証番号を盗む。楽天銀行が公式に繰り返し注意喚起している最多の手口
- 不正ログイン・スパイウェア:他のサイトから漏れたパスワードの使い回しや、パソコンに入り込んだ不正プログラムで情報を抜き取り、勝手に振込される
- カードの盗難・スキミング・なりすまし:キャッシュカードやデビットカードの情報を盗まれ、ATMやネットショッピングで使われる
覚えておいてほしいのは、楽天銀行がメールや電話で暗証番号を尋ねたり、ログイン画面で暗証番号を要求することは絶対にないという公式の宣言です。
セキュリティカードの全マス入力を求める画面も偽物です。
「暗証番号を入れろ」と言われた時点で、それは楽天銀行ではありません。
🔐 安全に使うための設定5つ|ワンタイム認証が最重要
楽天銀行には多くのセキュリティ機能がありますが、最初に押さえるべきは次の5つです。
- ワンタイム認証を使える状態にする。振込などの重要な取引のたびに、メールで届く1回限りの「ワンタイムキー」で認証する仕組み。後述の口座不正使用保険の上限が300万円→1,000万円に上がる条件でもある
- 取引通知メールをONにする。入出金があるたびにメールが届くので、身に覚えのない出金にすぐ気づける。被害の通知は30日以内が補償の条件なので、早期発見が命
- 振込限度額を必要最小限にする。初期設定は1日100万円。普段の振込額に合わせて下げておけば、万一乗っ取られても被害額を抑えられる
- ログイン制限・モバイルアクセス制限・IP制限を使う。パソコンからのログインに認証を追加したり、スマホやいつもと違う場所からのログインを止められる
- アプリの生体認証とOSの更新。顔・指紋でログインすればパスワードを打つ場面が減り、偽サイトに入力するリスクも下がる。OSやアプリは常に最新に
楽天銀行が用意しているセキュリティ機能を一覧にすると次のとおりです。
| 分類 | 機能 |
|---|---|
| 基本の認証 | ユーザID・ログインパスワード・暗証番号 |
| 認証の強化 | 合言葉認証・ワンタイム認証・IP制限サービス・モバイルアクセス制限・ログイン制限・セキュリティカード認証・デビット認証サービス |
| 口座の管理・利用制限 | セキュリティボード・振込限度額設定・ATM出金制限・取引通知メール・デビット利用制限・EV-SSL証明書 |
設定はアプリの「アカウント」→「セキュリティ設定」、またはパソコンの「登録情報の変更」から行えます。
セキュリティ設定の変更・解除は本人の操作のみで、電話やメールでは受け付けてもらえません。
ワンタイム認証・取引通知メール・限度額の3つを設定するだけで、口座の守りは大きく変わります。
口座を開いたら、初回ログインの流れでまとめて設定しておきましょう。
セキュリティ設定はアプリからまとめてできます。
まだ口座を持っていない方は、こちらから開設できます。
💴 被害にあったときの補償|過失がなければ補償される
万一被害にあった場合の補償も、公式に明記されています。
| 被害の種類 | 補償の内容 | 条件・注意 |
|---|---|---|
| ネットバンキングの不正送金 | 全国銀行協会の申し合わせにもとづき、本人の責任によらない被害は銀行に過失がなくても補償 | 被害日から30日以内に通知。過失・重大な過失があると減額または対象外 |
| 偽造キャッシュカードでのATM出金 | 全額補償 | 故意・重大な過失がある場合を除く |
| 盗難キャッシュカード・スマホATM端末でのATM出金 | 全額補償(過失があった場合は75%) | 被害日から30日以内に通知 |
| セキュリティ保険(三井住友海上と契約・保険料負担なし) | 口座不正使用保険 年300万〜1,000万円/キャッシュカード盗難保険 年300万円/デビットカード盗難保険 年100万円 | 口座不正使用の上限はワンタイム認証を使える状態なら1,000万円、それ以外は300万円 |
補償を受けるうえで大事なのは、「早く気づいて、30日以内に届け出る」ことです。
被害に気づいたら、すぐに楽天銀行の金融犯罪専用窓口0120-691-036(年中無休・24時間)と警察に連絡してください。
取引通知メールをONにしておくべき理由は、まさにここにあります。
💭 楽天銀行の安全性でよくある質問
預金保険は楽天銀行という銀行単位で成り立つので、親会社の業績にかかわらず、普通預金・定期預金は元本1,000万円までと利息が保護されます。
楽天銀行自体は2026年3月期に経常利益1,030億円で、3期連続の増益です。
楽天銀行は日本の銀行免許のもとで営業しており、預金保険の対象であることに変わりはありません。
1,000万円を超える部分は、破綻した銀行の財産の状況に応じて支払われますが、一部カットされる可能性があります。
確実に守りたいなら、超える分は別の銀行に分けるのが基本です。
これは楽天銀行に限らず、日本の預金保険制度の共通ルールです。
ただし多くは利用者が設定するかどうかを選ぶ方式なので、設定していないと「甘い」状態になります。
最低でもワンタイム認証・取引通知メール・振込限度額の3つは設定しておきましょう。
1,000万円を超える場合は、超えた分を別の銀行や楽天証券での運用に分けることをおすすめします。
不正利用のリスクを抑える意味でも、生活費用の口座と貯蓄を分けておくと安心です。
✅️ まとめ:銀行としての危険はなし、守るべきは「不正利用」
楽天銀行の安全性を整理します。
- 自己資本比率10.7%・預金残高13兆円超・格付A−・3期連続増益。潰れそうな数字はない
- 万一のときは預金保険で元本1,000万円+利息まで保護。外貨預金は対象外、楽天銀行に決済用預金はない
- 1,000万円超は別の銀行か運用に分ける。楽天銀行内の支店分けは合算される
- 本当の危険はフィッシング・不正ログイン・カード盗難。楽天銀行が暗証番号を聞くことは絶対にない
- ワンタイム認証・取引通知メール・振込限度額を設定し、被害は30日以内に届け出れば補償される
「危険かどうか」を心配するより、設定を3つ済ませて安全に使うほうが、金利やポイントのメリットをそのまま受け取れます。
まだ口座を持っていない方は、開設したその日にセキュリティ設定まで済ませてください。
楽天銀行のメリット・デメリットと「やめたほうがいい」と言われる理由は、次の記事で正直に解説しています。