・子どもの口座に入れたお金は、親が自由に使える?
・毎月いくら積み立てれば、上限まで使い切れる?
こどもNISAは、0〜17歳の子ども名義で、投資の利益が非課税になる制度です(2027年1月から)。
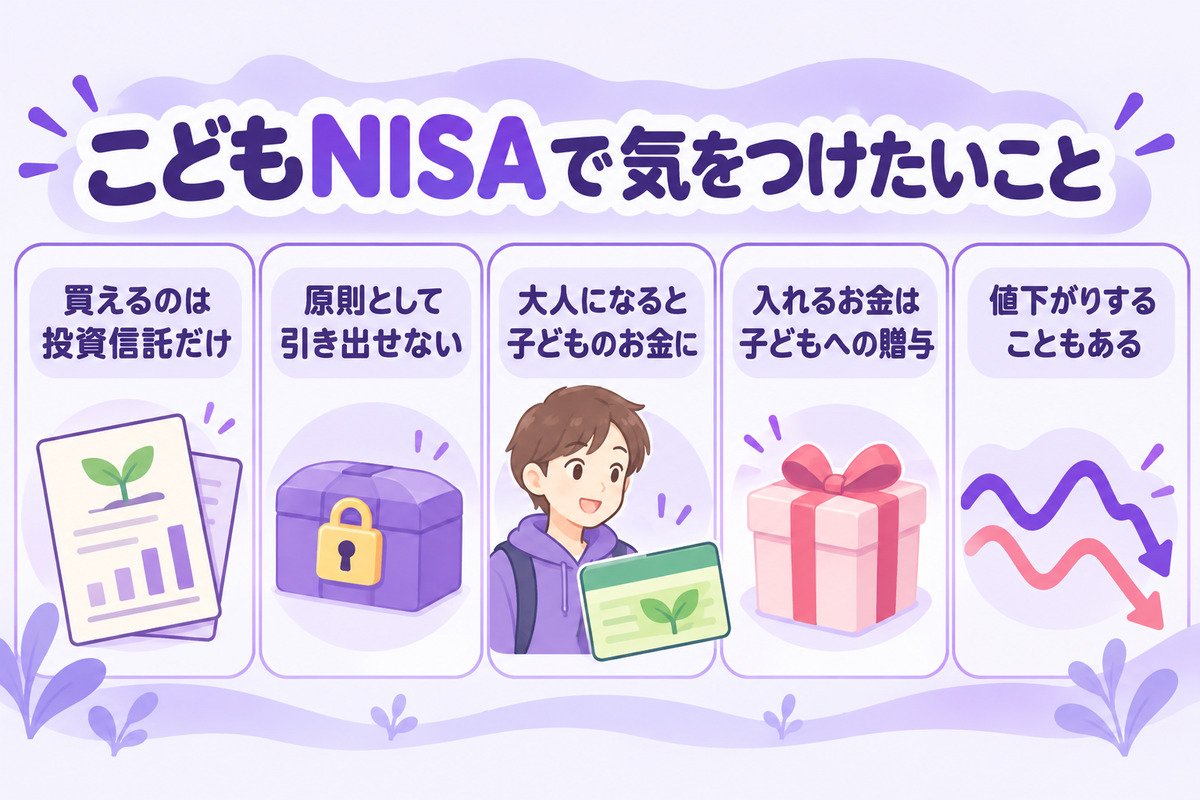
便利な一方で、「投資信託しか買えない」「お金を自由に引き出せない」「18歳で子ども本人のお金になる」という、始める前に知っておきたい弱点があります。
投資なので元本の保証はなく、値下がりすることもあります。家計の生活費や近いうちに使うお金は入れないのが基本です。
この記事では、楽天証券と金融庁の案内をもとに、こどもNISAのデメリットと、毎月いくらで上限に届くかの早見表をまとめます。
- 買えるのは投資信託だけ:個別株は買えない(つみたて投資枠と同じ考え方)
- 引き出しに制限:原則は引き出せない。12歳以上で、子どものための用途・子どもの同意・書類の提出などの条件を満たすと引き出せる
- 18歳で子どものNISAへ:大人のNISAに自動で移り、子ども本人が使うお金になる
- 贈与の扱いに注意:親や祖父母が入れるお金は子どもへの贈与。名義だけ子どもにすると「名義預金」と見られることがある
- 上限:年60万円・合計600万円。月5万円なら10年で上限に届く
📋 こどもNISAのしくみ(デメリットの前に)
まず、こどもNISAの決まりを表にします。
| 使える人 | 0〜17歳の子ども(口座の開設は2027年1月から) |
|---|---|
| 年間に投資できる額 | 60万円まで |
| 非課税で持てる上限 | 600万円(非課税保有限度額) |
| 非課税で持てる期間 | 無期限(ジュニアNISAは原則5年だった) |
| 買える商品 | 投資信託だけ(つみたて投資枠と同じ) |
| 18歳になったら | 大人のNISAのつみたて投資枠に自動で移る(手続きはいらない) |
※楽天証券「こどもNISA」(財務省「令和8年度税制改正の大綱」より作成とされています)・金融庁 NISA特設ウェブサイトより
申し込みの流れや必要な書類は楽天証券のこどもNISAの申込の流れ|必要書類・いつから取引できる?・キャンペーンまとめにまとめています。
⚠️ こどもNISAのデメリット5つ
デメリット1:買えるのは投資信託だけ
ジュニアNISAでは個別株も買えましたが、こどもNISAで買えるのは投資信託だけです。
子どもと一緒に好きな会社の株を買う、という使い方はできません。
ただ、投資信託は少額から始められ、ひとつの会社の株より値下がりのリスクを分けやすい、という面もあります。
デメリット2:お金を自由に引き出せない
金融庁の案内では、口座を持つ子どもが0〜17歳の間は、原則としてNISA口座の資産を払い出せません。
楽天証券の案内では、次の条件を満たすこと等で、12歳以上から引き出せるとされています。
- 使い道が子どものためであること(学校の入学金や授業料など)
- 子どもが引き出しに同意していること
- 金融機関に必要な書類を出すこと
家族の急な出費や、親の生活費のために引き出すことはできないと考えておきましょう。
デメリット3:18歳で子ども本人のお金になる
こどもNISAで育てた資産は、18歳になると大人のNISAに自動で移り、子ども本人が投資を続けられます。
裏を返すと、口座のお金は最初から子どものものです。
「親のお金を、税金がかからない場所に置いておく」という使い方には向きません。
デメリット4:入れるお金は「贈与」になる
親や祖父母がこどもNISAに入れるお金は、子どもへの贈与です。
年60万円の枠だけなら、贈与税の基礎控除(年110万円)の中に収まりますが、ほかの贈与と合わせた金額で考えます。
あげた記録の残し方は、下の贈与税の記事で確かめてください。
くわしくはこどもNISAの贈与税はどうなる?年60万円なら非課税・名義預金と言われない入金の仕方と楽天証券での準備にまとめています。
デメリット5:値下がりすることもある
こどもNISAで非課税になるのは、運用で出た利益への税金です。
NISAの外で投資すると、売却益などにはおよそ20%の税金がかかりますが、こどもNISAの利益はかかりません。
ただし、投資信託の値段は上がり下がりするので、入れたお金より減ることもあります。
大学の入学金など使う時期が決まっているお金は、使う数年前から値下がりしにくいものに分けておく、などの考え方も大切です。
ほかにも知っておきたいこと2つ
1つ目は、損失が出ても、ほかの口座の利益と相殺できないことです。
NISAの口座で出た損失は、特定口座や一般口座の利益と合わせて計算する「損益通算」ができません。
損失を次の年以降に繰り越すこともできません。
※金融庁「NISAを利用する皆さまへ」より
2つ目は、こどもNISAの口座は、あとから金融機関を変えられないことです。
こどもNISAの口座は、1人につき1つの金融機関でしか開けません。
別の金融機関に移りたいときは、今のこどもNISAの口座を廃止してから、開き直すことになります。
※楽天証券「こどもNISA」のよくある質問より
口座を開く金融機関は、長く使うつもりで選びましょう。
こどもNISAなら、これから出る利益に税金がかからないので、使うかどうかを考えているところです。
0〜17歳の間は原則引き出せないので、いつ使うお金なのかを先に考えてから決めるつもりです。
🧮 毎月いくら積み立てると、上限の600万円に届く?
こどもNISAの枠は年60万円、合計600万円です。
毎月の積立額ごとに、入れたお金(元本)の合計を計算すると、次のようになります。
| 毎月の積立 | 1年で | 10年で | 上限600万円に届くまで |
|---|---|---|---|
| 5,000円 | 6万円 | 60万円 | 100年(18歳までには届かない) |
| 1万円 | 12万円 | 120万円 | 50年(18歳までには届かない) |
| 3万円 | 36万円 | 360万円 | 約16年8か月 |
| 5万円 | 60万円(年の上限) | 600万円 | 10年 |
※入れたお金(元本)だけの計算で、運用の増減は入れていません。年60万円・合計600万円の枠は楽天証券「こどもNISA」より
0歳から18歳までの18年間なら、月3万円でも上限に近づきます。無理のない額から始めて、あとから増やすこともできます。
子どもが大きくなってから始めると、18歳までの年数が短くなるので、枠を使い切れる金額は小さくなります。
🏦 楽天証券でこどもNISAを始めるときのよい点
デメリットをふまえても始めるなら、楽天証券では次のような使い方ができます。
- 月々100円から積み立てられる
- 楽天ポイントを1ポイント=1円で投資信託の買い付けに使える
- 対象の投資信託の残高に応じて、毎月ポイントが貯まる
- 投資信託の売買の手数料は0円(ファンドによっては売るときに信託財産留保額がかかる)
こどもNISAの口座は、親権者の楽天証券の口座から申し込みます。
親がまだ楽天証券の口座を持っていないときは、先に親の口座を作ります。
こどもNISAはまだ使っていませんが、子どもの口座を作るなら楽天証券がおすすめです。
▼ こどもNISAは親の口座から申し込む ▼
❓ こどもNISAのデメリットのよくある質問
すぐ使うかもしれないお金や、親が自由に使いたいお金なら、こどもNISAには向きません。
買えるのは投資信託だけです。
楽天証券の案内では、12歳以上で、子どものための使い道・子どもの同意・書類の提出などの条件を満たすと引き出せるとされています。
大人のNISAのつみたて投資枠に自動で移ります。
📝 まとめ|こどもNISAは「子どものお金を長く置く」ための制度
- 買えるのは投資信託だけ
- 0〜17歳は原則引き出せない(12歳以上は条件つきで引き出せる)
- 18歳で大人のNISAに自動で移り、子ども本人のお金になる
- 入れるお金は贈与。名義預金と見られないよう記録を残す
- 年60万円・合計600万円。月5万円なら10年で上限
- 損失はほかの口座と相殺できず、こどもNISAの金融機関はあとから変えられない
※楽天証券「こどもNISA」と金融庁 NISA特設ウェブサイトで確認した内容です。税金の扱いは、くわしくは税務署や税理士に確認してください
▼ 月100円から・楽天ポイントでも積み立てられる ▼