・「名義預金」と言われて、あとで相続税がかからないか心配
・祖父母に出してもらってもいい?
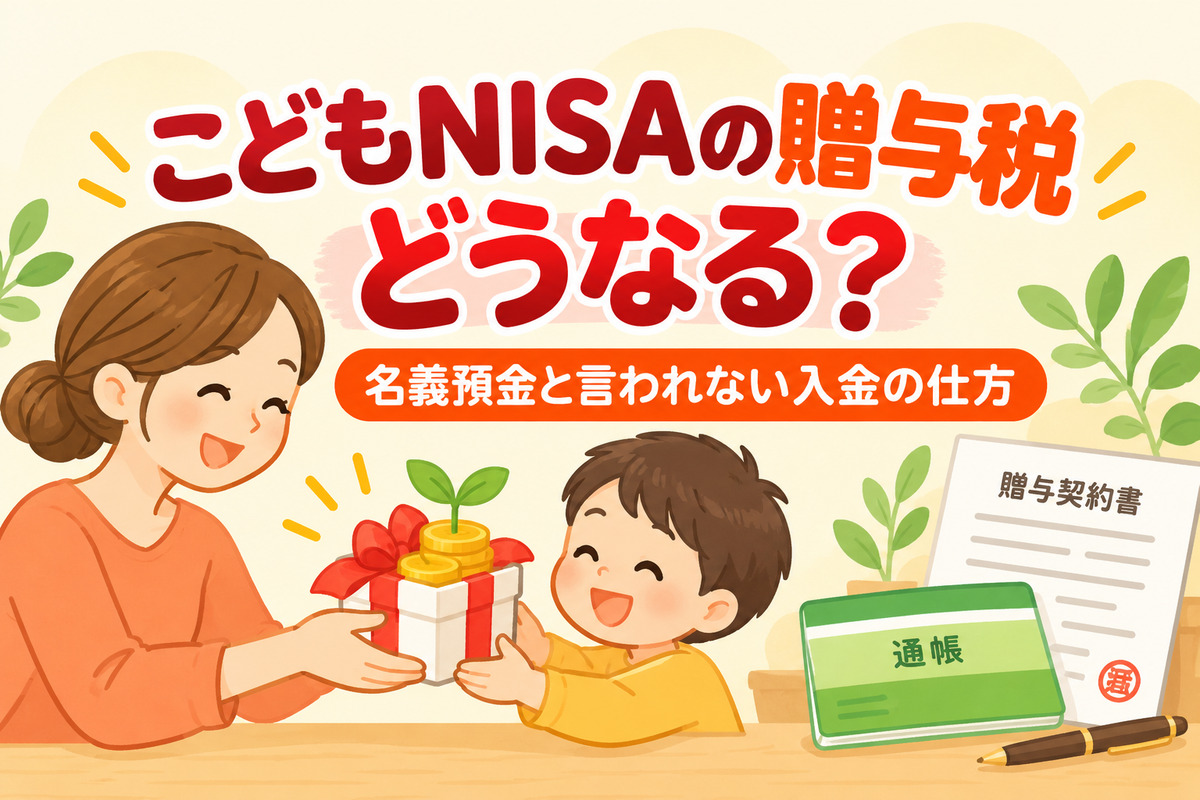
こどもNISAに入れるお金は、親(や祖父母)から子どもへの贈与として考えます。
こどもNISAの年間投資枠は60万円で、贈与税の基礎控除110万円より小さいので、こどもNISAだけなら贈与税はかかりません。
ただし、ほかの贈与と合わせて110万円をこえたとき、教育費の非課税と混同したとき、相続が近いときには注意が必要です。
この記事では、国税庁と楽天証券の案内をもとに、こどもNISAと贈与税の関係、名義預金と言われないための入金の仕方をまとめます。
- 贈与税:子どもが1年に受けた贈与の合計が110万円以下ならかからない。こどもNISAの枠は年60万円
- 合計に注意:両親・祖父母からの贈与や、ほかの預金への入金も合わせて110万円で判断する
- 教育費の非課税は使えない:投資に回すお金は「必要な都度、直接充てる教育費」にあたらない
- 名義預金:こどもNISAの資産は子どもの財産。贈与したことを記録に残しておく
- 相続が近いとき:相続で財産をもらう人への贈与は、亡くなる前の一定期間の分が相続財産に足される
🎁 こどもNISAに入れるお金は「贈与」になる
こどもNISAの口座は子ども名義の口座で、楽天証券も「こどもNISA口座内の資産はお子様本人の財産となります」と案内しています。
親や祖父母のお金を子どもの口座に入れると、そのお金は子どもの財産になるので、親や祖父母から子どもへの贈与として考えます。
| こどもNISAのしくみ | 内容 |
|---|---|
| 口座の名義 | 子ども(申し込みは親権者) |
| 年間投資枠 | 60万円(非課税で持てる上限は600万円) |
| 買えるもの | 長期の積立・分散投資に向いた投資信託(つみたて投資枠と同じ) |
| 引き出し | 18歳まで原則できない。12歳以上は、子どものための用途・子どもの同意・必要書類の提出などの条件で引き出せる |
| 18歳になったら | ふつうのNISAのつみたて投資枠に自動で移る(手続きは不要。移る時期の細かい決まりは楽天証券の案内を確認) |
※楽天証券「こどもNISA」より。こどもNISAの口座開設・取引は2027年1月から
楽天証券でのこどもNISAの申し込みの流れと必要書類は、楽天証券のこどもNISAの申込の流れ|必要書類・いつから取引できる?・キャンペーンまとめにまとめています。
💴 贈与税は「1年110万円」まで、こどもNISAだけならかからない
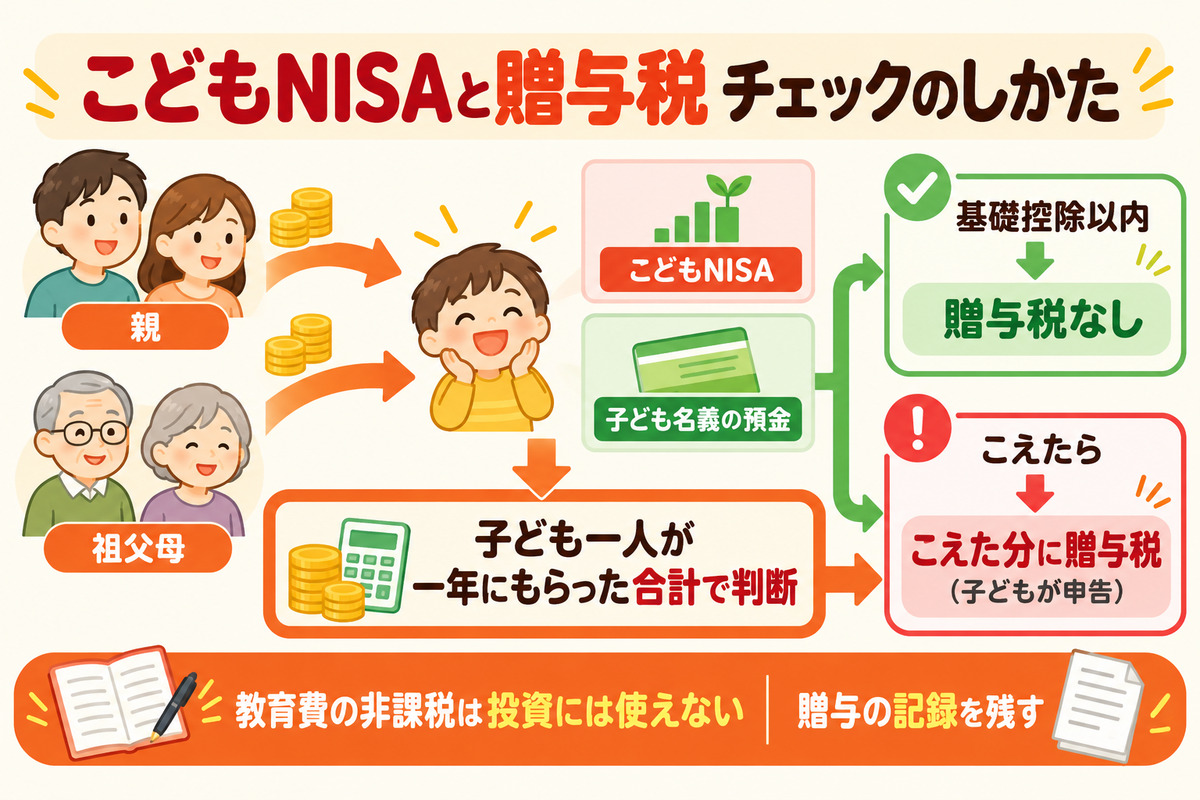
贈与税は、もらった人(子ども)が1月1日から12月31日までの1年間にもらった財産の合計から、基礎控除110万円を引いた残りにかかります。
1年間の合計が110万円以下なら、贈与税はかからず、申告もいりません。
こどもNISAの年間投資枠は60万円なので、こどもNISAに入れるお金だけなら、110万円をこえることはありません。
| 子どもが1年にもらったお金の例 | 合計 | 贈与税 |
|---|---|---|
| 親からこどもNISAに60万円 | 60万円 | かからない |
| 親からこどもNISAに60万円+祖父母から子ども名義の預金に40万円 | 100万円 | かからない |
| 親からこどもNISAに60万円+祖父母から子ども名義の預金に100万円 | 160万円 | 110万円をこえた分にかかる(子どもが申告・納税。こえた50万円に10%で、税額は5万円) |
※国税庁 タックスアンサー No.4402「贈与税がかかる場合」・楽天証券「こどもNISAに贈与税はかかる?」(公認会計士・税理士の解説)より。申告と納税は、もらった年の翌年2月1日から3月15日まで
110万円は「あげる人ごと」ではなく「もらう子ども1人ごと」の合計なので、両親と祖父母のそれぞれから入れるときは、家族で金額を合わせておくと安心です。
「教育費だから非課税」は、こどもNISAには使えない
親から子どもへの生活費や教育費は、贈与税がかからないことがあります。
ただし国税庁は、非課税になるのは「必要な都度、直接それらに充てるためのもの」に限られ、預金や株式などの購入に充てた場合は贈与税がかかる、としています。
こどもNISAで投資信託を買うお金は、この「教育費の非課税」にはあたらないので、ふつうの贈与として110万円の中で考えます。
※国税庁 タックスアンサー No.4405「贈与税がかからない場合」より
🏦 名義預金と言われないための入金の仕方
名義預金とは、子どもの名前の口座でも、実際は親のお金のままと見られる預金のことです。
名義預金と見られると、親が亡くなったときに親の相続財産として相続税の対象になることがあります。
楽天証券に掲載された公認会計士・税理士の解説では、子どもの知らないうちに親が管理して貯める預金が典型的な名義預金で、こどもNISAは18歳まで原則引き出せず(12歳以上でも子どものための用途と子どもの同意が条件)、「親の財布」として自由に使えないしくみになっている、と説明されています。
- 入金は子ども名義の口座へ、あげた日と金額が記録に残る形で行う
- 贈与は、あげる人ともらう人の合意で成り立つので、あげた年・金額・あげた人を書いた贈与契約書をつくっておく(子どもが小さいうちは、親権者が子どもの代理として署名するのが一般的。書き方に迷うときは税理士に確認)
- こどもNISAのお金を親の生活費などに使わない
- 1年の贈与の合計が110万円をこえたら、子どもの名前で申告する
※贈与が「あげる人ともらう人の合意」で成り立つことは民法 第549条(贈与)より。記録の残し方は、名義預金と言われないための一般的な工夫で、名義預金にあたるかどうかは最終的には個別の事情で判断されます
もともと子どもがもらったお金なので、「だれのお金か」がはっきりしていて安心です。
いまは、これをこどもNISAに移すかどうかを考えているところです。
👴 祖父母から出してもらうときと、相続が近いとき
祖父母からのお金をこどもNISAに入れることもできますが、子どもが1年にもらう合計110万円の中で考えるのは同じです。
もうひとつ、相続との関係で気をつけることがあります。
相続や遺贈で財産をもらう人が、亡くなった人から亡くなる前の一定期間に受けた贈与は、相続財産に足して相続税を計算します(110万円以下の贈与も含みます)。
| 亡くなった時期 | 相続財産に足す贈与 |
|---|---|
| 2026年12月31日まで | 亡くなる前3年以内 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から亡くなった日まで |
| 2031年1月1日以後 | 亡くなる前7年以内 |
※国税庁 タックスアンサー No.4161「贈与財産の加算と税額控除(暦年課税)」より。延びた期間(3年より前)の贈与は合計100万円まで足さないなどの決まりがあります
足されるのは相続や遺贈で財産をもらう人への贈与で、相続で何ももらわない孫は対象外です(ただし、孫が祖父母の養子になっている・親の代わりに相続人になる・祖父母の死亡保険金を受け取る、といった場合は「財産をもらう人」にあたり、足される側に入ります)。
相続税がかかりそうな家族は、こどもNISAの入金を始める前に、税理士や税務署に相談しておくと安心です。
📈 楽天証券でのこどもNISAの準備
楽天証券では、こどもNISAの申し込みを受け付けていて、口座の開設と取引は2027年1月からです。
- 親権者が楽天証券の総合口座を持っていなければ、先に開設する
- 親権者の口座にログインして、こどもNISAを申し込む(住民票の写しなどが必要)
- 家族で「だれが・毎年いくら入れるか」を決め、贈与の記録を残す準備をする
- 2027年1月から、子どもの口座で投資信託を買う(月100円から積立できる)
※楽天証券「こどもNISA」・「こども口座(未成年口座)」より
親権者の楽天証券の口座がまだなら、先に作っておくと、こどもNISAの申し込みに進めます。
投資信託は元本が保証されたものではなく、値下がりすることもあります。
こどもNISAの中で増えた分(売却益や分配金)には税金がかかりません。
❓ こどもNISAと贈与税のよくある質問
ほかの贈与(祖父母からの預金など)と合わせて、子どもが1年にもらう合計が110万円をこえると、こえた分にかかります。
教育費の非課税は、必要な都度、直接教育費に充てるお金が対象で、預金や株式などの購入に充てた場合は贈与税の対象になる、と国税庁が案内しています。
ただし、子どもが1年にもらう合計110万円の中で考えるのは同じで、祖父母の相続で財産をもらう人への贈与は、相続財産に足される期間がある点に注意します。
📝 まとめ|こどもNISAは年60万円、贈与の合計110万円と記録に注意
- こどもNISAに入れるお金は、親や祖父母から子どもへの贈与
- 年間投資枠60万円だけなら、基礎控除110万円以下で贈与税はかからない
- ほかの贈与と合わせて、子ども1人が1年にもらう合計で判断する
- 教育費の非課税は、投資に回すお金には使えない
- 贈与の記録を残し、相続が近い家族は税理士などに相談する
※国税庁のタックスアンサー(No.4402・4405・4161)と楽天証券のこどもNISAのページで確認した内容です。税金の扱いは家族の状況で変わるので、心配なときは税務署や税理士に確認してください