「やめたほうがいい」って書いてるサイトもあって不安…。
大事なのは「自分に当てはまるデメリットか」を見分けることです。
楽天銀行は、金利と手数料でメガバンクより有利な一方、店舗の窓口がなく、無料特典にも条件があります。
つまり合う人と合わない人がはっきり分かれる銀行です。
- 最大の武器は金利(通常0.40%→条件次第で最大年0.74%)と手数料の無料枠
- 使うだけで楽天ポイントが貯まり、楽天市場の還元率も上がる
- デメリットは窓口がないことと、特典がすべて条件つきなこと
- 「やめたほうがいい」の正体はほぼエントリー忘れと条件の見落とし
- 楽天市場を使う人・ネット完結でいい人なら、迷わず作っていい
この記事では、メリット7つとデメリット5つを具体的な数字つきで整理したうえで、向いている人・向いていない人まではっきりさせます。
💰 楽天銀行のメリット7つ
まずは「他の銀行より得な部分」から見ていきましょう。
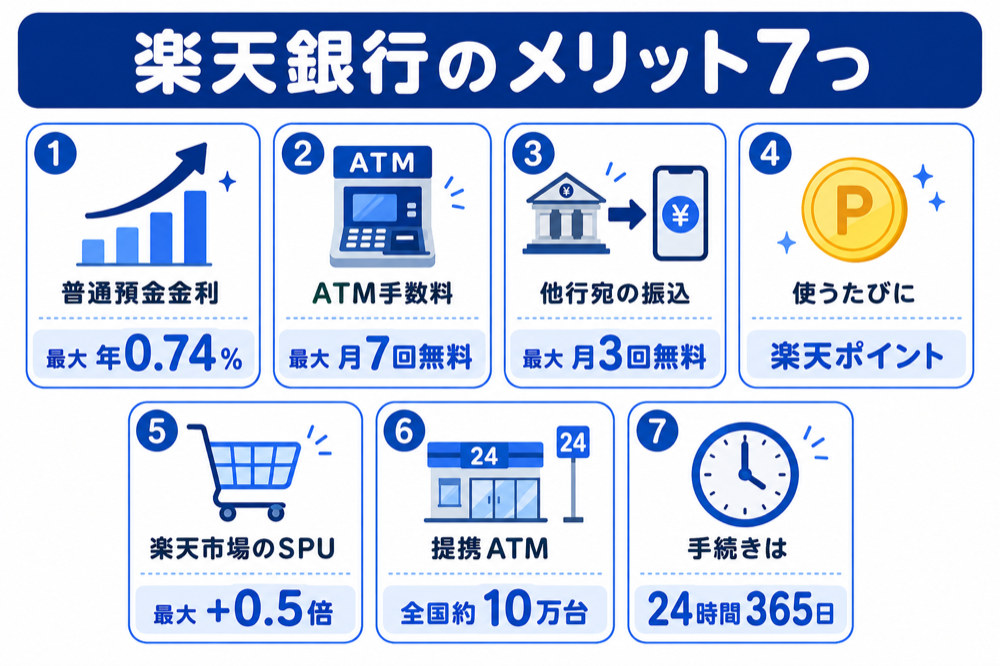
① 普通預金の金利が高い(最大年0.74%)
楽天銀行の普通預金金利は通常で年0.40%。
さらにマネーブリッジ(楽天証券との連携)で年0.48%、給与受取などのボーナス金利を積むと最大年0.74%まで上がります。
大手銀行の普通預金と比べると、条件次第で数倍の差になります。
年0.40%なら約3,190円、年0.48%なら約3,830円、年0.74%なら約5,900円。
置いておくだけの差なので、金額が大きいほど効いてきます。
金利の上げ方は楽天銀行の金利は最大年0.74%!普通預金を上げる方法とボーナス金利の条件にまとめました。
② ATM・振込に無料枠がある
ハッピープログラム(無料の会員プログラム)にエントリーすると、ステージに応じて手数料が無料になります。
| ステージ | 条件(残高 or 取引件数) | ATM無料 | 振込無料 |
|---|---|---|---|
| アドバンスト | 10万円以上 or 5件以上 | 月1回 | 月1回 |
| プレミアム | 50万円以上 or 10件以上 | 月2回 | 月2回 |
| VIP | 100万円以上 or 20件以上 | 月5回 | 月3回 |
| スーパーVIP | 300万円以上 or 30件以上 | 月7回 | 月3回 |
さらに3万円以上の入金は、いつでも何回でもATM手数料が無料です。
無料回数も減らないので、現金を入れるときは「まとめて3万円以上」が鉄則になります。
③ 使うだけで楽天ポイントが貯まる
ハッピープログラムでは、給与の受取・口座振替・振込など、対象の取引1件ごとに楽天ポイントがもらえます。
ステージが上がるほど1件あたりのポイントも増える仕組みです。
普段の生活費の出入りをまとめるだけでポイントが積み上がるのは、他の銀行にはない強みです。
④ 楽天市場の還元率(SPU)が上がる
楽天カードの引落口座を楽天銀行にするとSPUが+0.3倍、さらに給与・賞与・年金の受取で+0.2倍が加わります。
合わせて最大+0.5倍。
楽天市場をよく使う人ほど、この差はボディブローのように効いてきます。
⑤ 全国約10万台のATMが使える
セブン・ローソン・ファミマ(イーネット)・イオン・ゆうちょなど、提携ATMは全国で約10万台。
近所のコンビニがそのまま自分の銀行の窓口になります。
キャッシュカードを忘れても、スマホATM(セブン銀行・ローソン銀行)ならスマホだけで入出金できます。
使えるATMの一覧は楽天銀行が使えるATMはどこ?手数料を無料にする3つの方法と入出金のやり方で解説しています。
⑥ 24時間365日いつでも手続きできる
振込も残高確認も、スマホから24時間365日できます(システムメンテナンス時を除く)。
通帳も印鑑も不要で、窓口の営業時間を気にする必要がありません。
「15時までに銀行へ行かなきゃ」から解放されるのは、想像以上に大きいメリットです。
⑦ 楽天証券・楽天カードとまとめて管理できる
マネーブリッジを設定すると、楽天証券の買付時に自動で資金が移動します。
証券口座への入金を忘れて注文が失敗する、ということがなくなります。
仕組みは楽天銀行のマネーブリッジとは?金利を年0.48%にする設定方法とデメリットで詳しく解説しています。
⚠️ 楽天銀行のデメリット5つ
ここからは、正直にマイナス面も書きます。
① 店舗の窓口がない
楽天銀行はネット銀行なので、対面で相談できる店舗がありません。
問い合わせは電話かチャットになり、電話は全日9:00〜17:00・通話料は有料です。
一方で、店舗を持たないからこそ好金利・低手数料が実現できている、という裏返しでもあります。
② 無料枠は「条件つき」で、放っておくと手数料がかかる
先ほどの表のとおり、ATM・振込の無料回数はステージ次第です。
残高10万円未満で取引も少ない「ベーシック」のままだと、無料回数はゼロ。
引き出しのたびに220〜275円、他行宛の振込は1回145円がかかります。
手数料の全体像は楽天銀行の手数料まとめ|振込145円・ATM無料化の条件を全部解説にまとめました。
③ エントリー忘れ・反映のタイムラグがある
ハッピープログラムはエントリーしないと特典がゼロです。
しかもエントリーした当月は全員「ベーシック」扱いで、ATM無料回数はもらえません。
ステージ判定は「毎月25日時点の残高」または「前月26日〜当月25日の取引実績」で、適用は翌月1日から。
条件を満たしてもすぐ反映されない点は、知らないと不満につながります。
④ 最高金利(0.74%)の条件はかなりハード
「年0.74%」は魅力的ですが、楽天モバイルの上位プランや楽天ブラックカードなど、条件をフル達成した場合の数字です。
現実的なラインはマネーブリッジの0.48%+給与受取の+0.03%あたり。
それを超える分は通常金利になるので、「全額に0.74%が付く」わけではない点に注意してください。
⑤ デビットカードはハッピープログラムの対象外
意外と知られていませんが、楽天銀行デビットカードの利用はハッピープログラムの対象外です。
取引件数にもカウントされず、ステージのポイント倍率アップも適用されません。
「デビットを使えばステージが上がる」と思っていると、当てが外れます。
ただそれは「エントリーして、生活費の出入りをここに寄せた」結果です。
作っただけで放置していたら、たぶん普通に手数料を払っていたと思います。
🔍️ 「楽天銀行はやめたほうがいい」と言われる理由
検索すると「やばい」「危険」といった言葉が出てきて、不安になりますよね。
中身を分解すると、ほとんどが次の3つに集約されます。
- エントリーしていないので手数料が無料にならない
- 窓口がないので、トラブル時に対面で相談できない
- フィッシング詐欺のメールが多い(楽天銀行を装った偽メール)
①と②は仕組みを知っていれば避けられる、または最初から分かっている話です。
問題は③ですが、これは楽天銀行に限らず利用者が多いサービス全般が狙われるためで、銀行そのものが危険という意味ではありません。
必ず公式アプリか、自分でブックマークしたURLから開いてください。
これだけで被害のほとんどは防げます。
なお楽天銀行は預金保険制度の対象で、万一のときも1金融機関あたり元本1,000万円までとその利息が保護されます。
ただし普通預金は「決済用預金」ではないため全額保護ではない点は覚えておきましょう。
楽天銀行の健全性を示す公式の数字、1,000万円を超える預金の考え方、不正利用の補償の条件は楽天銀行は危険?潰れる可能性・1,000万円以上の預金・不正利用の補償を公式データで検証で詳しく解説しています。
👥 楽天銀行が向いている人・向いていない人
ここまでを踏まえて、はっきり分けます。
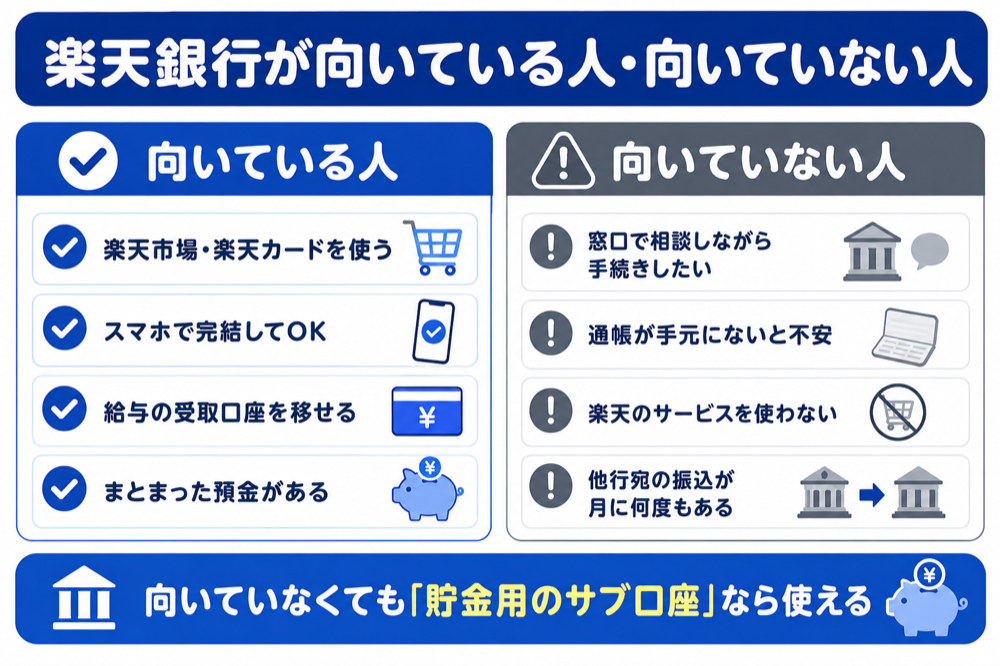
- 楽天市場や楽天カードを使っている(SPUとポイントが効く)
- スマホで完結する手続きに抵抗がない
- 給与の受取口座を移せる(金利・手数料・SPUが一気に得になる)
- まとまったお金を普通預金に置いている(金利差が大きい)
- 楽天証券を使っている・使う予定がある
- 窓口で対面相談しながら手続きしたい
- 通帳が手元にないと落ち着かない
- 楽天のサービスをまったく使っていない
- 他行宛の振込が月に何度も発生する(無料枠を超えやすい)
ただし「向いていない人」でもサブ口座としては十分使えます。
金利だけ目当てに、貯金用として持っておくのも賢い使い方です。
👉️ 「向いている人」に当てはまった方は、ここから開設できます。
🛠️ メリットを取りこぼさない3ステップ
口座を作ったら、この3つだけは必ずやっておきましょう。
- ハッピープログラムにエントリー(無料・これをしないと特典ゼロ)
- マネーブリッジを設定(金利が0.40%→0.48%・投資しなくてもOK)
- 給与・年金の受取口座に指定(振込無料回数+金利+SPUが同時に付く)
この3つはすべて無料で、一度やれば効果がずっと続きます。
逆に言うと、ここをやらずに「楽天銀行はメリットがない」と判断してしまうのが一番もったいないパターンです。
💭 楽天銀行のメリット・デメリットでよくある質問
エントリーは無料ですが、していないと手数料の無料回数もポイントも一切もらえません。
むしろ給与受取にすると金利・手数料・SPUがまとめて有利になります。
住宅ローンの審査などで書面が必要な場合は、残高証明書(524円)を発行してもらえます。
証券口座は開設・維持ともに無料で、投資をしなくても金利優遇だけ受けられます。
口座維持手数料は無料なので、使わない月があってもコストはゼロです。
✅️ まとめ:条件を知って使えば、デメリットはほぼ消える
最後に、この記事の内容をまとめます。
- メリットは金利・手数料の無料枠・ポイント・SPUの4本柱
- デメリットは窓口がないことと、特典がすべて条件つきなこと
- エントリーした当月は無料回数がもらえない/反映は翌月1日から
- 「やめたほうがいい」の中身はエントリー忘れ・条件の見落とし・偽メール
- 作ったらエントリー→マネーブリッジ→給与受取の3つを済ませる
楽天銀行は「作っただけ」だと本当にメリットが薄い銀行です。
逆に条件を押さえれば、金利も手数料もポイントもまとめて有利になります。
👉️ 口座をまだ持っていない方は、こちらから開設できます。
👉️ 申込の手順を先に確認したい方はこちらへどうぞ。