条件によって変わるみたいで、よくわからない…。
楽天銀行をメイン口座にしている私が、金利の全体像を3ステップで整理しますね。
楽天銀行の普通預金金利は、条件を満たすほど上がっていく「積み上げ式」になっています。
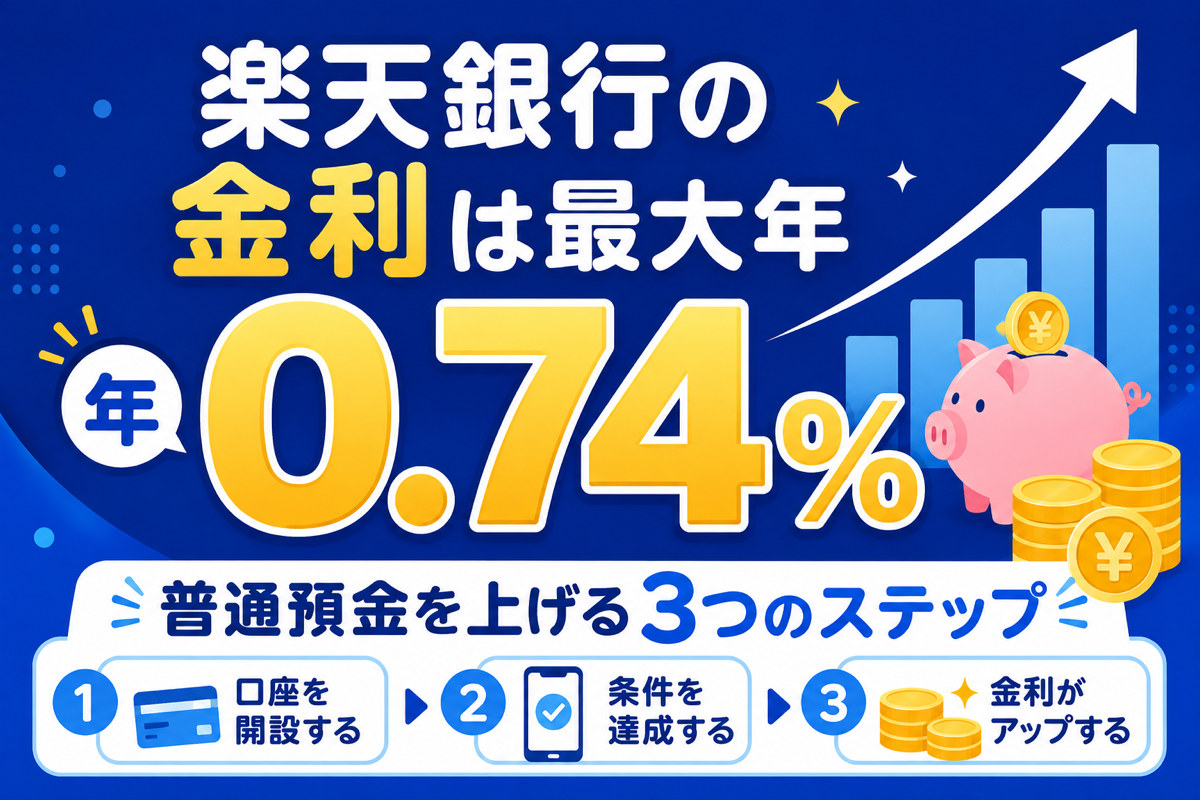
何もしなければ年0.40%ですが、設定次第で最大で年0.74%まで引き上げられますよ。
- 普通預金金利は通常 年0.40%(2026年9月時点)
- マネーブリッジ(楽天証券との連携)を設定すると年0.48%にアップ
- 給与受取や楽天モバイル契約などの「ボーナス金利」で最大+0.26%上乗せ=合計で最大年0.74%
- メガバンクの普通預金と比べると、条件次第で数倍の差がつく
この記事では、楽天銀行の金利の仕組みを「3つの層」に分けて解説し、実際にいくら利息がつくのかシミュレーションまで紹介します。
💡 楽天銀行の金利は3層で決まる
楽天銀行の普通預金金利は、次の3つが積み上がって決まります。
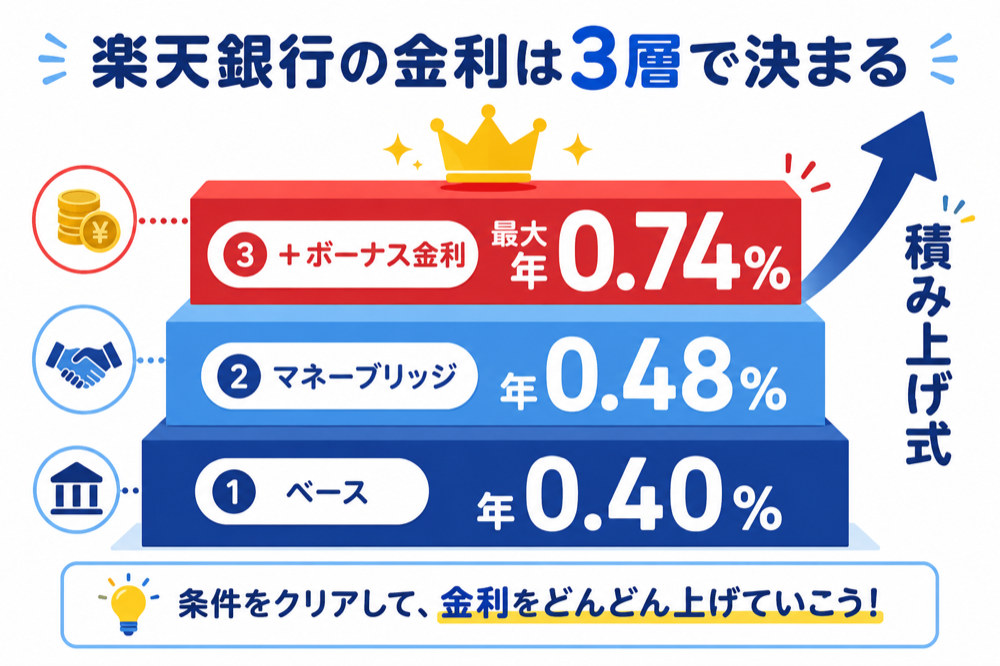
- ベースの金利:何もしなくても 年0.40%
- 優遇金利:マネーブリッジ設定で 年0.48%(楽天カード引落なら0.42%)
- ボーナス金利:条件達成で 最大+0.26% 上乗せ
②の優遇金利は「いちばん高いものだけ」が適用されますが、③のボーナス金利は①②に上乗せされるのがポイントです。
つまり「マネーブリッジ(0.48%)+ボーナス金利(最大0.26%)=最大0.74%」という計算になります。
📈 まずはマネーブリッジで年0.48%にする
いちばん簡単で効果が大きいのが、マネーブリッジの設定です。
楽天銀行と楽天証券をつなぐ無料サービスで、設定するだけで年0.40%→0.48%にアップします。
| 条件 | 普通預金金利(税引前) |
|---|---|
| 通常(何もしない) | 年0.40% |
| 楽天カードの引落あり | 年0.42% |
| マネーブリッジ設定 | 年0.48% |
投資をしていなくても、楽天証券の口座を持って連携するだけで適用されます。
設定方法は楽天銀行のマネーブリッジとは?金利を年0.48%にする設定方法とデメリットで詳しく解説しています。
1,000万円を超えた分は年0.42%が適用されます。
🎁 ボーナス金利で最大+0.26%上乗せする
2026年から始まった「ボーナス金利」は、楽天のサービスを使うほど普通預金金利が上乗せされるプログラムです。
条件ごとの上乗せ幅は次の通りです。
| 条件 | 上乗せ金利 | 補足 |
|---|---|---|
| 楽天モバイル(Rakuten最強U-NET) | +0.10% | 残高1,000万円まで・毎月エントリー必須 |
| 楽天モバイル(Rakuten最強プラン) | +0.02% | 残高1,000万円まで・毎月エントリー必須 |
| 楽天ブラックカードの引落 | +0.06% | 残高300万円まで |
| 給与・賞与・年金の受取 | +0.03% | 残高300万円まで・エントリー不要 |
| 楽天プレミアムカードの引落 | +0.02% | 残高300万円まで |
| 口座振替(楽天カード以外)3件以上 | +0.02% | 1〜2件なら+0.01% |
| デビットカード利用20件以上 | +0.02% | 5〜19件なら+0.01% |
| 楽天ゴールドカードの引落/外貨積立/海外送金 など | 各+0.01% | 残高300万円まで |
すべて足し上げると最大+0.26%、優遇金利と合わせて年0.74%が上限です。
給与受取や口座振替は自動で判定されますが、楽天モバイルのボーナス金利は毎月のエントリーとハッピープログラム登録が必須です。
「適用されない」ときは、エントリー忘れがいちばんの原因です。
現実的に狙いやすいのは、給与受取(+0.03%)+口座振替(+0.02%)+デビットカード(+0.02%)あたりの組み合わせです。
生活口座として使い込むほど金利が上がる設計になっています。
「いつもの支払いを楽天銀行に寄せるだけ」で金利が上がるので、手間はほぼゼロですよ。
🕐 金利はいつ反映される?利息はいつもらえる?
金利まわりで迷いやすい「いつ?」を整理しておきます。
- 優遇金利(マネーブリッジ等):前月末までに設定していれば、翌月1ヶ月間に適用
- ボーナス金利:前月に条件を達成すると当月に適用(楽天モバイル分は前々月の達成が条件)
- 利息の受取:年2回、3月31日と9月30日に普通預金へ入金される(金額の早見表と計算方法は楽天銀行の利息はいつ・いくら入る?年2回の入金日と計算方法・100万円でもらえる金額の早見表)
「設定したのに金利が変わらない」と感じるのは、適用が翌月からだからというケースがほとんどです。
なお適用中の金利は、楽天銀行アプリの画面でいつでも確認できます。
💰 100万円を預けたらいくら利息がつく?
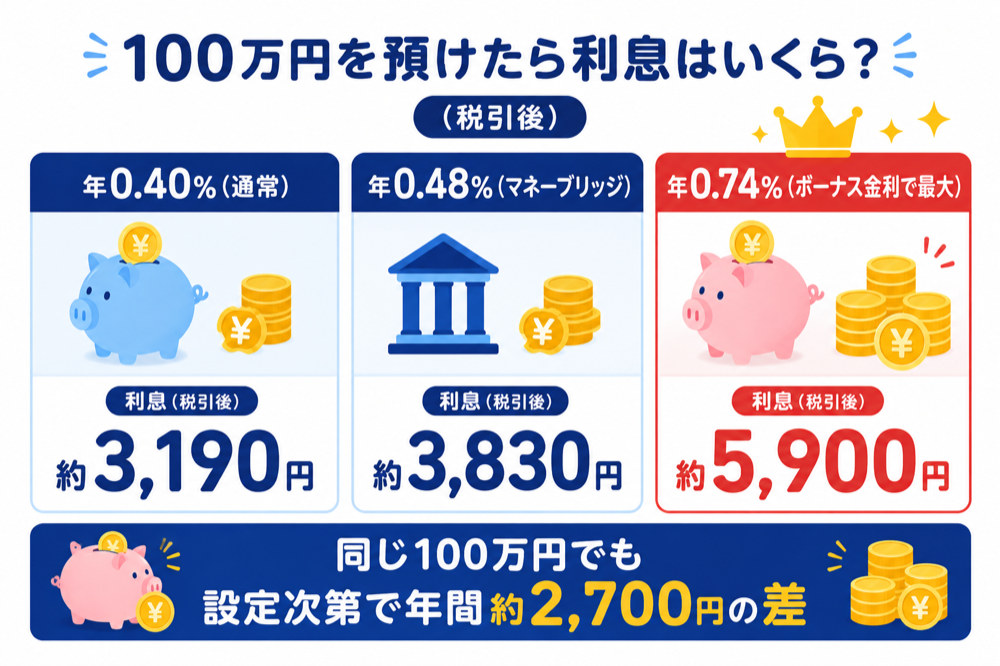
金利ごとに、1年間でつく利息をシミュレーションしてみます(税引後・概算)。
| 金利(税引前) | 100万円の利息 | 300万円の利息 |
|---|---|---|
| 年0.40%(通常) | 約3,190円 | 約9,560円 |
| 年0.48%(マネーブリッジ) | 約3,830円 | 約11,480円 |
| 年0.74%(上限) | 約5,900円 | 約17,690円 |
利息には20.315%の税金がかかるため、上の表は税引後の手取り額で計算しています。
同じ100万円を置いておくだけで、設定の有無で年間2,700円ほどの差が生まれる計算です。
👉️ 金利差がわかったら、早く預けるほど利息は増えます。
🏦 定期預金にする意味はある?
「使う予定のないお金は定期預金へ」と考えがちですが、楽天銀行では普通預金とほとんど差がありません。
100万円を6ヶ月預けた場合、マネーブリッジ設定後の普通預金が約1,884円に対し、定期預金は1,962円。
差は約80円です。
満期まで引き出せないことを考えると、普段は普通預金に置いたままで十分です。
2026年夏のキャンペーンは6ヶ月もの年1.00%・1年もの年1.20%で、100万円6ヶ月なら通常の約2倍になりました。
金額別の試算やキャンペーンの狙い方は楽天銀行の定期預金は普通預金より得?100万円で試算した結果とキャンペーンの狙い方にまとめています。
💭 楽天銀行の金利でよくある質問
実際に2026年6月にも円預金金利の改定が行われており、最新の数字は公式の金利一覧で確認するのが確実です。
また条件達成の翌月(楽天モバイルは翌々月)からの適用になるため、タイミングのズレも原因になります。
条件をどれだけ満たしているかもアプリ上でチェックできます。
またボーナス金利の多くは残高300万円までが対象です。
利息にかかる税金は自動で差し引かれるので、確定申告は不要です。
✅️ まとめ:楽天銀行の金利は「設定するほど上がる」
最後に、この記事の内容をまとめます。
- 普通預金は通常0.40%→マネーブリッジで0.48%→ボーナス金利で最大0.74%(2026年9月時点)
- まずやるべきはマネーブリッジの設定(無料・投資不要)
- 次に給与受取・口座振替・デビット利用を楽天銀行に寄せてボーナス金利を積み上げる
- 利息は年2回(3月末・9月末)、金利の適用は条件達成の翌月から
「預けているだけ」でお金が増えるスピードが変わるので、設定はできるだけ早めに済ませておきたいところです。
まだ楽天銀行の口座がない方は、口座開設から始めましょう。
👉️ 口座をまだ持っていない方は、こちらから開設できます。
👉️ 申込の手順を先に確認したい方はこちらへどうぞ。